마이너스대출, 예금담보대출, 주택담보대출, 전세 퇴거금대출은 모두 담보나 신용을 바탕으로 필요한 자금을 빌리는 방법입니다. 각각의 목적, 금리, 조건, 상환 방식에 따라 선택의 기준이 달라집니다. 이 글에서는 대출 종류별 특징과 장단점을 비교하고, 상황에 맞는 대출 선택 팁을 알려드립니다.
대출, 어떤 게 나에게 맞을까?
최근 전세금 반환, 집 구매, 급전 마련 등 다양한 이유로 대출을 알아보는 분들이 많아졌죠. 하지만 '마이너스대출이 뭐지?', '전세 퇴거금대출이랑 주담대랑 뭐가 달라?' 같은 질문도 자연스럽게 따라옵니다. 그래서 오늘은 대표적인 4가지 대출 상품의 차이점과 장단점을 간단히 정리해드릴게요.
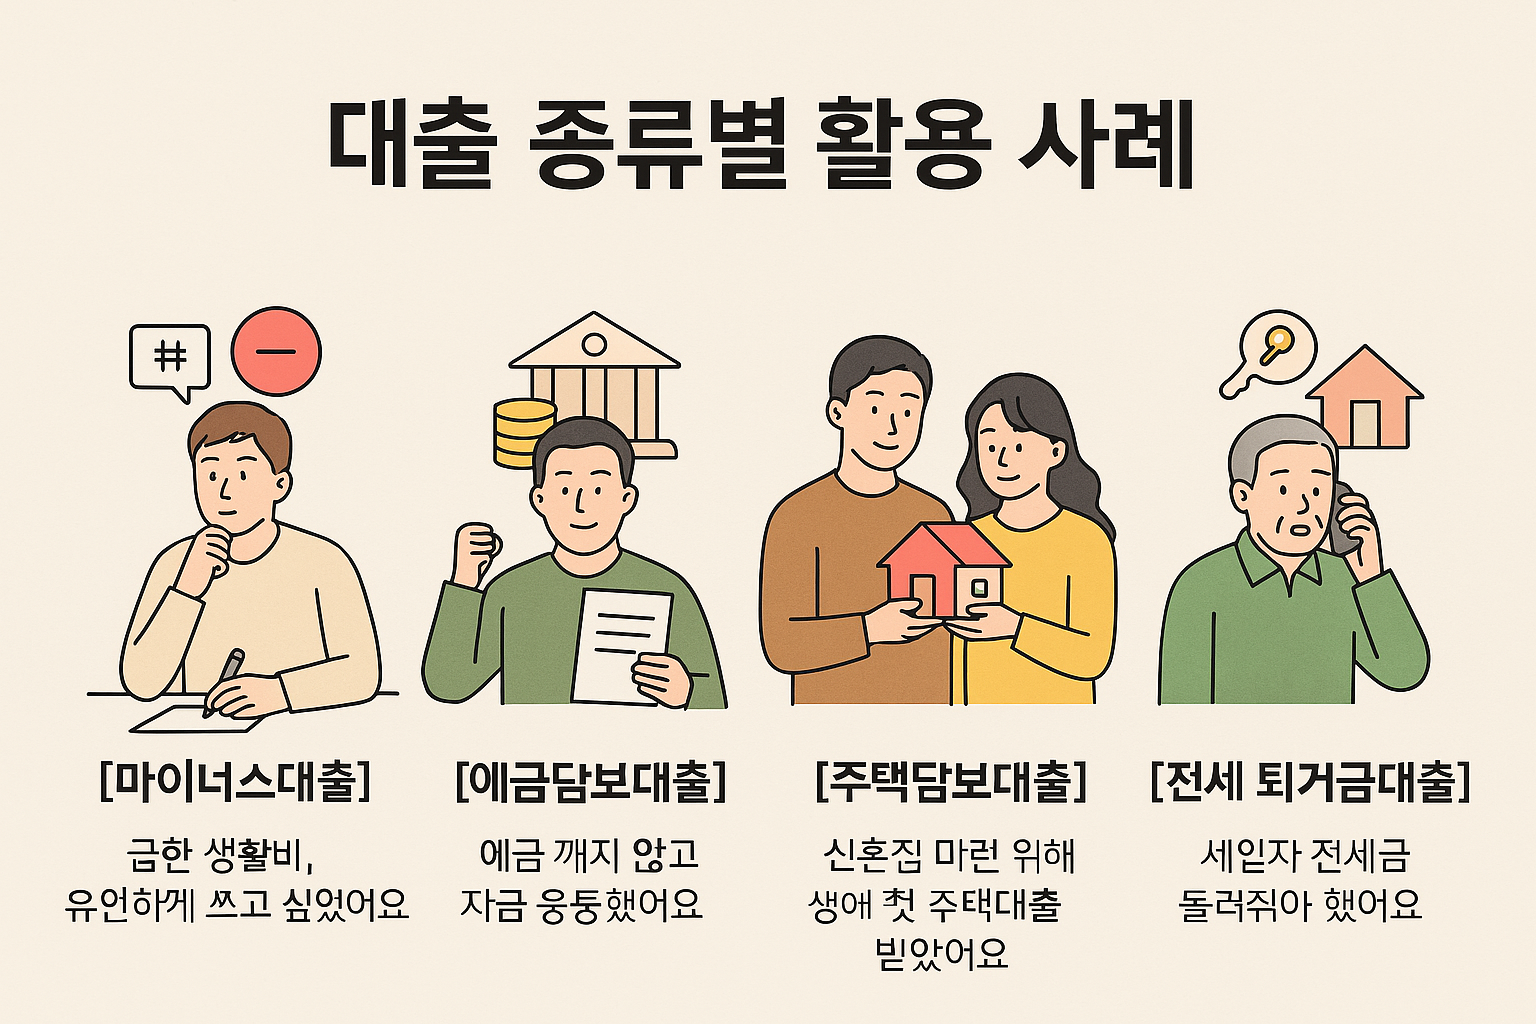
1. 마이너스대출 (한도대출)
- 개요: 정해진 한도 내에서 입출금 자유롭게 사용 가능한 대출.
- 장점: 유동성 확보에 유리, 필요한 만큼만 사용 가능.
- 단점: 금리가 상대적으로 높음, 상환 기간이 길어지면 이자 부담 ↑
- 추천 상황: 급하게 자금이 필요한 단기 자금 조달 시
2. 예금담보대출
- 개요: 본인의 정기예금이나 적금을 담보로 대출.
- 장점: 낮은 금리, 신용도 영향 없음, 빠른 승인.
- 단점: 예금 해지 전까지는 담보로 묶임.
- 추천 상황: 신용 점수가 낮지만, 예금이 있는 경우
3. 주택담보대출
- 개요: 소유 주택을 담보로 받는 대출.
- 장점: 고액 대출 가능, 중장기 상환 구조.
- 단점: 심사 까다로움, 담보 설정비용, 대출 규제 적용 대상
- 추천 상황: 집 구매, 사업 자금 마련 등 큰 금액 필요 시
4. 전세 퇴거금대출
- 개요: 전세 계약 만료 시 기존 세입자의 전세금을 돌려주기 위한 대출.
- 장점: 세입자 퇴거 대응 가능, 전세 계약 안정성 확보.
- 단점: 용도 제한, 대출 심사 조건 다양.
- 추천 상황: 전세 세입자 보증금을 반환해야 하는 집주인
내게 맞는 대출을 선택하는 건 금리나 조건뿐 아니라 자금의 목적과 시기도 고려해야 해요.
당장 필요한 돈인지, 오래 쓰는 자금인지에 따라 선택지가 달라질 수 있습니다.
은행 상담 전에 이렇게 비교해보면 훨씬 명확하게 방향을 잡을 수 있어요.